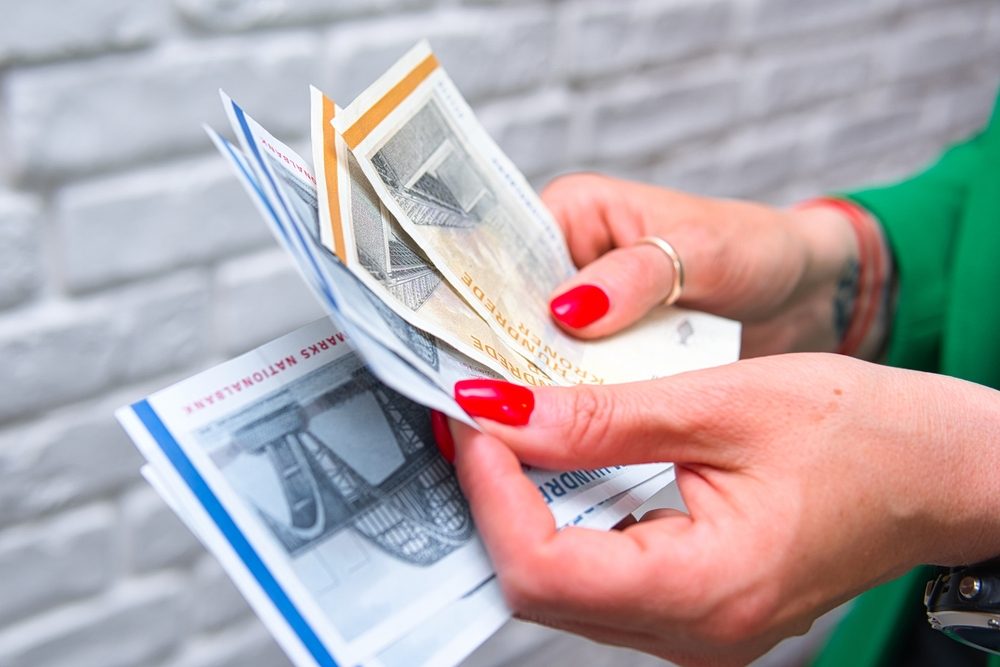
Kontanterne er i krise.
I Australien udgør kontantbetalingerne i dag kun 16 procent af alle personlige transaktioner, hvilket er et fald fra omkring 70 procent i 2007 (i Danmark er tallet endnu højere, se boks).
Situationen er så alvorlig, at det australske parlamentsmedlem Andrew Gee for nylig fremsatte et lovforslag, der skal tvinge virksomheder til at tage imod kontanter eller risikere store bøder.
I løbet af de seneste 10 år har teknologiske fremskridt fuldstændigt forandret den måde, vi betaler for varer og tjenester.
I dag kan vi bruge vores telefoner og smartwatches til at betale med kort, og køb-nu-betal-senere-ordninger og kryptovaluta tilbyder yderligere alternativer.
\ 9 ud af 10 danskere betaler med kort
I Danmark er brugen af kontanter til betalinger halveret fra 2017 til 2023.
De fleste af danskernes betalinger sker i dag digitalt, og i 2023 blev næsten 9 ud af 10 betalinger i fysiske forretninger foretaget digitalt. Det viste Nationalbankens seneste undersøgelse af borgernes betalingsvaner og -præferencer.
Ifølge undersøgelsen er Danmark blandt de mest digitaliserede lande på betalingsområdet. Hver dansker foretager i gennemsnit mere end én kortbetaling om dagen, og vi handler i højere grad på internettet end langt de fleste andre europæere.
Tidligere i år vedtog Folketinget i øvrigt, at erhvervsdrivende fra den 1. marts 2024 ikke må modtage 15.000 kroner eller derover i kontanter per handel. Den nye regel skal dæmme op for hvidvask af 1.000-kronesedler.
Kilder: Nationalbanken og Dansk Erhverv
Sørg for at have kontanter på dig
Omstillingen væk fra kontanter accelererede i løbet corona-pandemien, da sundhedseksperter anbefalede, at vi undgik at bruge sedler og mønter af hygiejnemæssige årsager.
På trods af disse store ændringer i hvordan vi bruger penge, har australierne måske været mere fokuserede på hvor mange penge, vi bruger, i løbet af den seneste periode med dyrere leveomkostninger.
Derfor ønskede vores forskerhold at undersøge, hvordan vores valg af betalingsmetode kan interagere med vores faktiske forbrugsvaner.
Vores seneste forskning giver et godt råd til alle, der ønsker at spare penge: Hav flere kontanter på dig!
Vi bruger færre penge, når vi betaler kontant
Med udgangspunkt i kilder fra både forskningen og industrien kombinerede vores forskerhold resultaterne fra mere end 40 års forskning om forbrugeradfærd og betalingsmetoder i et stort datasæt.
Datamængden spænder over 71 forskningsartikler, 17 lande og mere end 11.000 deltagere.
Avancerede metaanalyseteknikker gjorde det muligt for os i fællesskab at analysere resultaterne fra alle disse tidligere studier og igen gennemgå deres fund.
Vi fandt, at kontantløse betalinger faktisk var forbundet med et større forbrug af penge sammenlignet med kontantbetalinger, hvilket i forskningslitteraturen kaldes 'den kontantløse effekt'.
Den kontantløse effekt var konsekvent på tværs af alle andre betalingsmetoder i datasættet.
Kort sagt: Det er ligegyldigt, om vi bruger et kreditkort, betalingskort eller en køb-nu-betal-senere-tjeneste – vi vil sandsynligvis bruge flere penge, når vi betaler ved kontantløse metoder, end når vi betaler med kontanter.
Det 'gør ondt' at betale
Ifølge den traditionelle økonomiske opfattelse agerer forbrugerne rationelt, så der bør i princippet ikke være forskel i forbrugsadfærden de forskellige betalingsmetoder imellem – penge er trods alt penge.
Men den kontantløse effekt viser, at de betalingsmetoder, vi bruger, faktisk påvirker vores forbrugsadfærd.
Den førende teori til at forklare denne effekt er forskellen på, hvor 'ondt det gør at betale', som er et koncept, der først dukkede op i 1996, og som beskriver de følelser, vi har, når vi bruger penge.
Vores valg af betalingsmetode kan påvirke 'smerteniveauet'.
Når vi betaler med kontanter, skal vi fysisk tælle sedler og mønter og så aflevere dem. Mennesker forsøger altid at undgå tab, og betaling med kontanter betyder, at vi fysisk mister en håndgribelig genstand.
\ Læs også
Kontantbetaling er mere 'smertefuldt'
Omvendt skal der ikke afleveres noget, når vi betaler kontantløst. Vi mister ikke noget håndgribeligt ved at swipe eller taste kortnummeret, så det føles mindre smertefuldt.
Foreløbig neurologisk evidens peger på, at 'smerten ved at betale' ikke bare er en abstrakt metafor, men at vi faktisk kan føle psykologisk smerte for hver transaktion, vi foretager.
Forskning, der anvender funktionel magnetisk resonansbilleddannelse (fMRI-skanninger) til at observere hjerneaktiviteten hos forbrugere, viser, at betaling aktiverer hjerneområder, der relaterer til psykisk ubehag.
\ Læs også
Forestil dig denne scene: Du er i en forlystelsespark, og du glæder dig til at få en sjov dag.
Du bruger dit smartwatch til at betale for snacks, souvenirs og forlystelser. Det hele er så praktisk, at du ikke er klar over, hvor meget du bruger, før du senere tjekker din konto, hvor du opdager, at du er gået langt over dit budget...
Dette er den kontantløse effekt i aktion - hvis intet fysisk afleveres, er det nemt at miste overblikket over, hvor meget der er brugt.
Et godt værktøj til budgettering – så længe det varer
Inflationen har gjort mange af os meget bevidste om at styre vores forbrug.
Vores meta-analyse peger på, at en tilbagevenden til 'kolde kontanter' kan være et værdifuldt værktøj - så længe det stadig er muligt (ifølge Finansforbundets medlemmer er Danmark godt på vej til at blive et kontantløst samfund i en ikke alt for fjern fremtid).
Den større modvilje, vi føler, når vi betaler med kontanter, kan hjælpe os til at få en bedre kontrol over vores penge, blot ved at forhale betalingen en smule, så vi har tid til at overveje, om transaktionen overhovedet er nødvendig.
Det kan hjælpe enkeltpersoner med at træffe mere bevidste valg og spare penge, i en stadigt mere kontantløs verden.
Denne artikel er oprindeligt publiceret hos The Conversation og er oversat af Stephanie Lammers-Clark.
\ Kilder