I mange år drejede den centrale debat om klimaforandringerne sig om, hvorvidt der overhovet var nogle klimaforandringer. Den diskussion er nu fortrængt til de mørke afkroge af internettet og er ikke politisk relevant.
Således mener 93 procent af borgerne i EU, at klimaforandringer udgør et vigtigt (eller meget vigtigt) problem.
Vi er nu – langsomt – ved at vende os mod en ny debat, nemlig om hvordan omkostningerne i forbindelse med klimaforandringerne skal dækkes: Hvem skal betale? Og hvorfor?
Hvor spørgsmål om klimaforandringernes realitet og omfang er empiriske spørgsmål, er spørgsmålet om, hvordan omkostningerne skal dækkes, fundamentalt et moralsk spørgsmål. Og det er vanskeligt at håndtere.
I denne artikel gennemgår jeg nogle af de etiske problemstillinger, der relaterer sig til klimatilpasning og forsikring af ejendomme, som er særligt udsatte for oversvømmelser.
De to typer klimaomkostninger
Der er (groft skåret) to typer af omkostninger forbundet med klimaforandringer.
Den ene er de omkostninger der er forbundet med at reducere vores udledninger af klimagasser (primært CO2).
Selvom der er indsatser, som på kort og mellemlang sigt er eller kan være omkostningsneutrale, eller endda giver et positivt afkast (såsom bedre energiudnyttelse, isolering og lignende), er reduktionen af udledning af drivhusgasser dyr, fordi store dele af vores samfund er gearet til afbrænding af fossile brændstoffer.
Denne artikel vil fokusere på den anden type omkostninger, nemlig dem der er forbundet med tilpasninger til klimaforandringer.
Tilpasninger har mange former. Et eksempel kan være, når landbrug begynder at introducere planter, der er mere robuste over for tørke, oversvømmelser, eller begge dele.
Mere håndgribelige projekter er tiltag, der gør bebyggede områder mindre sårbare over for kraftigt regnfald (se for eksempel Frederiksberg Kommunes vifte af tiltag her).
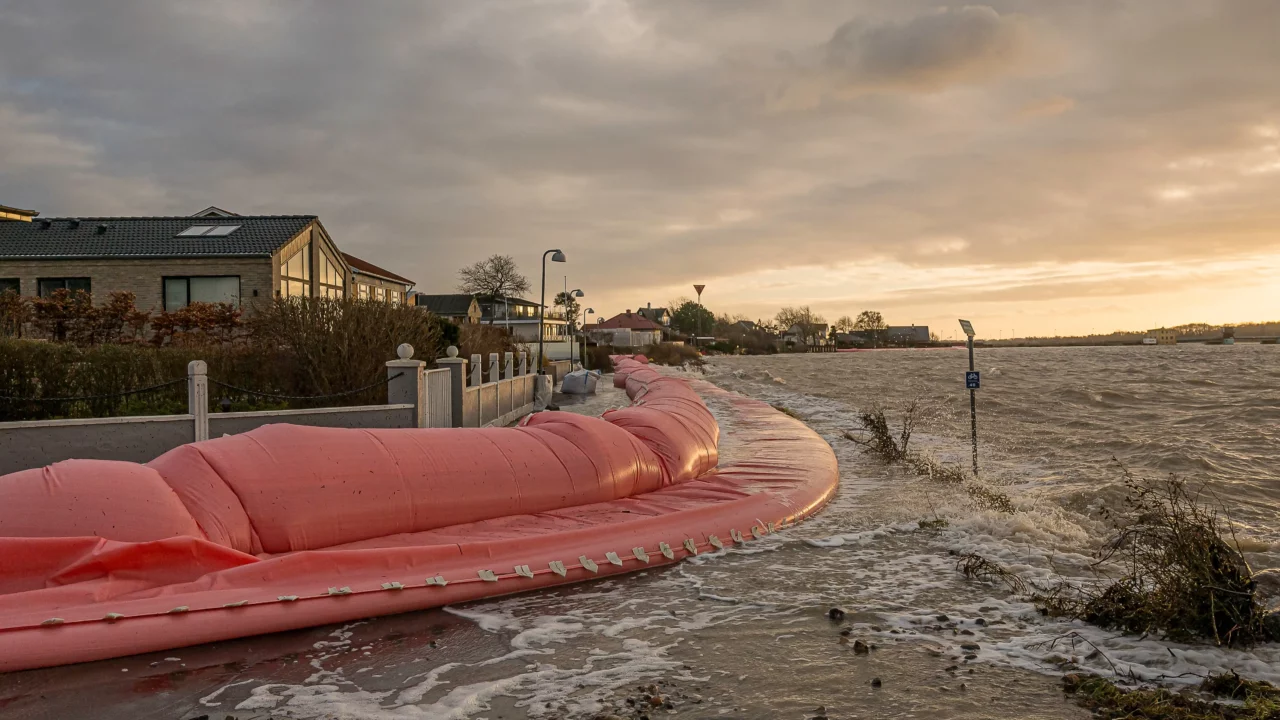
Det kan også være forskellige former for kystsikring, der skal beskytte mod stigende vandstand og voldsommere og hyppigere storme, der tvinger vand op på land.
Bør truede ejendomme forsikres?
Herhjemme har der for nylig været debat om, hvorvidt forsikringsselskaber kan bære byrden og fortsat tilbyde forsikringer til ejendomme, der er særligt udsatte for oversvømmelser.
Problemet er i sin kerne, at det vil være uhyrligt dyrt for forsikringsselskaberne at dække de særligt udsatte ejendomme. Kan disse ejendomme ikke forsikres, vil deres værdi dramatisk forringes.
De større udgifter kan enten dækkes af ekstremt høje forsikringspræmier for dem, der vil forsikre disse ejendomme, eller ved at alle forsikringstagere kollektivt påtager sig omkostninger ved forhøjede præmier for alle.
Den første løsning er næppe plausibel, i hvert fald ikke for de mest udsatte ejendomme. Det skyldes, at en forsikring af en stærkt truet ejendom, som betales udelukkende af den enkelte forsikringstager, vil være ekstremt dyr.
Den anden løsning har den udfordring, at det ikke virker helt fair, at omkostningerne af risikotunge ejendomme skal dækkes af dem, som ikke har købt eller køber specielt risikotunge ejendomme.
Lidt forsimplet sagt virker det ikke rimeligt, at alle andre skal betale for vandskaderne hos de husejere, som har løbet en stor risiko for at få havudsigt.
Her vil nogen sige, at det ikke er folks eget valg, om deres ejendom er særligt truet.
Det er muligvis sandt i nogle tilfælde. Men det er svært at argumentere for, at personer der har købt ejendomme langs kyster inden for de sidste 25 år, ikke kunne have regnet ud, at klimaforandringerne gør deres ejendomme særligt udsatte.
Vi accepterer på en række områder, at forsikringspræmierne er større for dem med større risiko og omvendt, og det er svært at se, hvorfor det ikke skulle gøre sig gældende på ejendomsmarkedet.
Forsikring hviler på et solidaritetsprincip
Det løser imidlertid ikke problemet med de særligt udsatte ejendomme. Den oplagte løsning er, at staten træder ind og afhjælper problemet med kystsikring i form af diger og andet, der nedsætter risikoen for oversvømmelser.
Det forekommer naturligt at rette indsatserne mod de mest udsatte områder – eksempelvis de steder i Københavnsområdet og på Lolland-Falster, som er mest truede af oversvømmelser. Andre steder er Vestjylland, Vadehavsområdet, Køge Bugt og visse fjorde.
Men spørgsmålet er, om ikke forestillingen om, at alle særligt truede ejendomme kan sikres på en grundlæggende retfærdig måde, hviler på et usikkert grundlag? Det fjerner ikke problemet med, at nogen, der frivilligt har påtaget sig en større risiko, får dækket omkostningerne af andre, der ikke har påtaget sig en risiko.
Forsikring hviler på et solidaritetsprincip, der lyder, at de heldige i vidt omfang dækker for de uheldige. Det gælder både private forsikringsordninger og den ’store' forsikringsordning, som velfærdssamfundet jo kan siges at udgøre.
Men kan man siges at være uheldig, hvis man eksempelvis har købt en ejendom tæt på en udsat kyst for ti år siden?
Det er dyrt at sikre tyndtbefolkede områder
Et andet problem med forestillingen om forsikring på lige fod er, at det er langt billigere at sikre tætbeboede områder, end det er at sikre tyndtbefolkede.
Hvis der langs ti kilometer kyst ligger 400 ejendomme med i alt 5.000 borgere, er det langt billigere at sikre dem, end det er at sikre en 10 kilometers kyststrækning, hvor der ligger 10 ejendomme med 40 borgere.
Sagt med andre ord: Afkastet af investeringen i et socialt gode som solide diger til at sikre det tætbefolkede område er langt større, end det er ved at sikre det tyndtbefolkede. Og vores ressourcer er som bekendt begrænsede.
Alternativomkostningerne – det, vi går glip af, når vi bruger en sum penge på noget, vi så ikke kan bruge til noget alternativt – ved at prøve at sikre alle tyndtbefolkede truede områder er gigantiske.
Og det er sikkert for mange steders vedkommende en bedre investering simpelthen at lade naturen gå sin gang. Det vil sige at lade havet æde et stykke af kysten.
Vi kan ikke kompensere alle
Vi skal være realistiske i vores tilgang til klimaforandringerne. Det bliver dyrt – meget, endda.
Mange af omkostningerne kan vise sig også at indebære gevinster. For eksempel vil en omstilling til grøn energi sikkert på lang sigt vise sig at være en god ide, også økonomisk set.
En ensartet afgift på CO2, rettet mod at nedbringe udledningen af drivhusgasser, kan i vidt omfang sendes tilbage til forbrugerne i form af en grøn check, så omkostningen (CO2-afgiften) kompenseres. Men vi kan ikke kompensere alle, der berøres af klimaforandringerne fuldt ud.
For nogle tyndt befolkede områder vil det være tilfældet, at forsøget på at kompensere vil være så dyrt, at det er en bedre samfundsmæssig investering at bruge midlerne på andre ting.
Ligesom det vil være en uforsvarlig – og uretfærdig – brug af vores ressourcer, hvis vi ville kompensere alle ejere af benzindrevne biler fuldt ud for den merudgift, en CO2-afgift ville være.
Men med det politiske fokus, der er på det såkaldte ‘vandkantsdanmark’, hvis vælgere er ombejlede, fordi de kan afgøre magtbalancen i dansk politik, har vores politikere næppe mandsmod til at lave en sådan udmelding.