Et måltid mere om ugen og et rum mere til stuen.
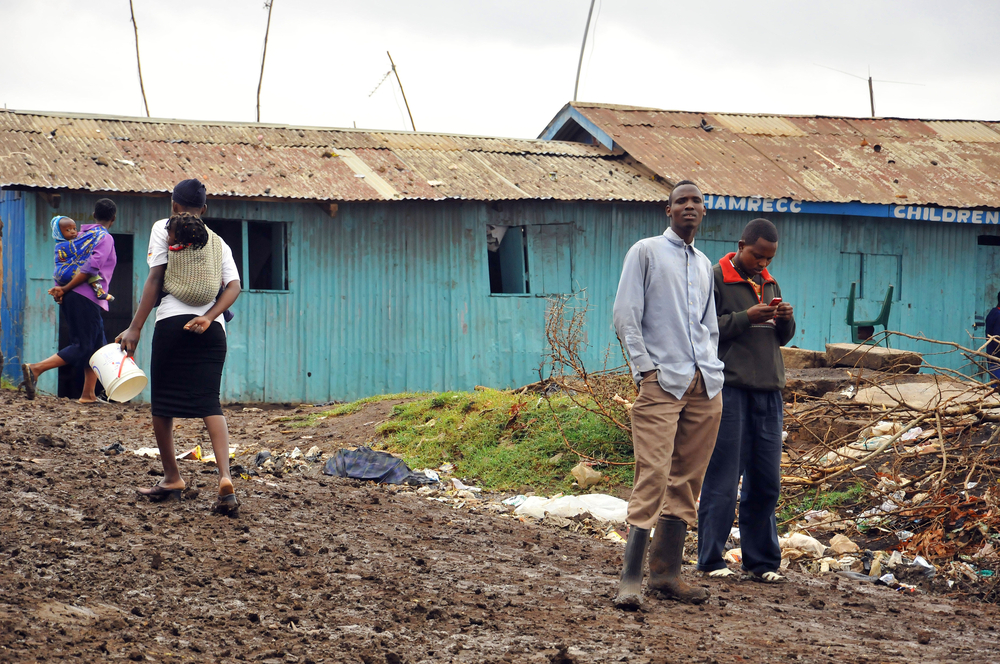
På få år er levestandarden blevet bedre i de afrikanske landsbyer i det nordlige Malawi, der netop har deltaget i det største spare-låne-projekt nogensinde.
Det konkluderer en ny evaluering fra Rockwoolfonden, der påbegyndte projektet i 2009 i samarbejde med Folkekirkens Nødhjælp.
I projektet blev der oprettet lokale grupper blandt beboerne, der i fællesskab delte en sparekasse, hvor alle lagde lidt i, og en gang om måneden havde de enkelte så mulighed for at låne af kassen.
»Det her er den første forskning, der viser, at spare-lånegrupperne virker. Projektet tager de penge, som normalt bliver gemt i madrassen, og sætter dem i omløb. Nu bliver pengene ikke soldet eller simpelthen drukket op, og deltagerne kan spare op og skifte et stråtag ud med et bliktag i stedet,« siger Helene Bie Lilleør, der forsker i økonomi og er evalueringschef hos Rockwool-fonden.
Bankprojekt: Spare-lånegrupper virker
Projektet har fungeret som et randomiseret studie, hvor beboerne i 23 tilfældigt udvalgte byer fik mulighed for at deltage, mens 23 andre byer blev brugt som kontrolgruppe – præcis som man ville gøre i et medicinsk studie.
Over to år målte Rockwollfondens forskeret effekten af spare-lånegrupperne, og holdt dem op mod de 23 kontrol-landsbyer, som først derefter selv fik mulighed for at deltage.
»Vi ville gerne kunne udelukke, at effekten skyldtes andet end selve projektet. Derfor har vi valgt tilfældige byer, så vi ikke risikerede, at nogle var rigere eller mere ivrige efter at deltage,« siger Helene Bie Lilleør.
Spare-lånegrupper og mikrofinansiering har længe været omtalt som en kæmpe succes, men hidtil har den vurdering mest stået ved omtalen. Derfor ville forskerne bag projektet bruge et stort randomiseret forsøg til at undersøge, om spare-lånegrupperne egentlig også var så succesfulde.
\ Fakta
Multiplikatoreffekten er et økonomisk fagudtryk, der beskriver, hvordan et øget forbrug af penge sætter gang i endnu mere forbrug og på den måde er med til at generere flere penge. Hvis en bager eksempelvis får flere penge mellem hænderne, men lægger det til side, som han plejer, så kan han også bruge flere penge. Dem bruger han måske hos en slagter, der igen får flere penge, og han gør derfor det samme som bageren. Næste måned får bageren igen flere penge, og de bliver brugt på samme måde, og mængden af penge i omløb stiger.
»Som økonom tænkte jeg, at det simpelthen måtte virke,« siger Helene Bie Lilleør. Og med det store projekt lykkedes det da også forskerne at dokumentere flere målbare effekter i deltagernes levestandarder.
Levestandard smittede af på ikke-deltagere
De målbare effekter viser sig som bedre levestandard på flere områder hos de deltagende landsbyer.
»Der er flere måltider mad, der bygges værelser til husene, der er et øget forbrug og de deltagende beboere har større opsparinger,« siger Helene Bie Lilleør.
Men fordelene rammer ikke bare dem, der deltager i spare-grupperne. De rammer hele byen.
Der blev eksempelvis spist ét måltid mad mere om ugen i gennemsnit i de byer, hvor beboerne havde mulighed for at deltage i sparegrupperne.
Der blev også brugt 42 øre mere per dag per person i de deltagende byer samt tilbygget et ekstra værelse til hver syvende bolig i byerne.
»Når en af deltagerne pludselig får råd til et bliktag, så kan det være, han køber det af en person, der ikke er med i gruppen, og så smitter effekten af - en slags multiplikatoreffekt,« siger Helene Bie Lilleør.
Multiplikatoreffekten er et økonomisk begreb, der beskriver, hvordan et øget forbrug i sig selv genererer flere penge. (Se faktaboks).
Pengene bliver ikke længere ødslet op på druk
Ude i de meget små landsbyer i Afrika er der ikke adgang til banker, og de lokale lånehajer har skyhøje renter.

Derfor spares penge normalt op i hjemmene, og lånemulighederne er dårlige. Spare-lånegrupperne sørger for, at pengene ikke længere ligger derhjemme, og det har især givet positiv respons hos de afrikanske kvinder.
»Kvinderne er glade for, at deres mand ikke længere kan finde gemte penge i hjemmet, fordi han ofte kan finde på at drikke dem op,« siger Helene Bie Lilleør.
Men det er faktisk ikke kun kvinderne, der er glade for den udvikling.
»Mændene er faktisk også glade for det, for nu kan de også bruge pengene til noget mere fornuftigt,« siger Helene Bie Lilleør.
De allerfattigste er svære at få med
Der er dog flere beboere, som har valgt ikke at deltage i spare-lånegrupperne.
»Jeg tror, at nogle vil begynde at deltage helt automatisk, fordi de kan se virkningen, men der er nok også nogen, der aldrig kommer med. Det er nok de allerfattigste,« siger Helene Bie Lilleør.
Projektet sigter i forvejen efter meget fattige mennesker, der lever for under en dollar om dagen, men også i disse kredse, er nogle fattigere end andre.
»Det kan være, at en meget skidt stillet familie slet ikke har overskuddet til at deltage,« siger Helene Bie Lilleør
Men hun mener dog alligevel, at grupperne kan have en afsmittende økonomisk effekt på de allerfattigste, da der automatisk kommer flere penge i deltagernes hænder.
\ Sådan fungerer spare-lånegrupperne
I starten sættes grupperne i gang af Folkekirkens Nødhjælp og andre velgørenhedsorganisationer.
Derefter danner beboerne grupper på 15-25 mennesker, som deles om en tung pengeboks og tre hængelåse. Én beboer får boksen, mens tre andre får en nøgle hver. Det sikrer, at der minimum skal fire mennesker til, når boksen skal åbnes.
En gang om ugen mødes gruppen, og hver beboer lægger et fast sparebeløb i kassen på eksempelvis fem kroner.
En gang om måneden er der mulighed for at låne penge. Gruppen fastsætter selv en månedlig rente. Ofte ligger den på omkring 10 procent, og selvom det kan virke højt, er det meget fordelagtigt i forhold til alternative lånemuligheder.
Efter et år gøres kassen op, og man får udbetalt sin andel af det opsparede beløb. Det opgøres ved, at hver gang man har bidraget med et bestemt beløb, så får man et stempel i sin bankbog. Derfor kan man nemt regne ud, hvor meget man skal have, uden at man behøver at kunne læse og skrive.
I 2009 fik de første 23 landsbyer mulighed for at deltage, mens kontrolgruppen fik muligheden i 2011.
Der er i øjeblikket over seks millioner mennesker, der deltager i spare-lånegrupper på verdensplan.